 Feyenoord x Como
 LASK Linz x Liverpool
 AS Roma x Real Madrid
 Aston Villa x Fenerbahce
 Bodo/Glimt x Dortmund
 Man City x PSG
 Betis x FC Porto
 Shakhtar x AEK Athens
 S Bratislava x Stuttgart
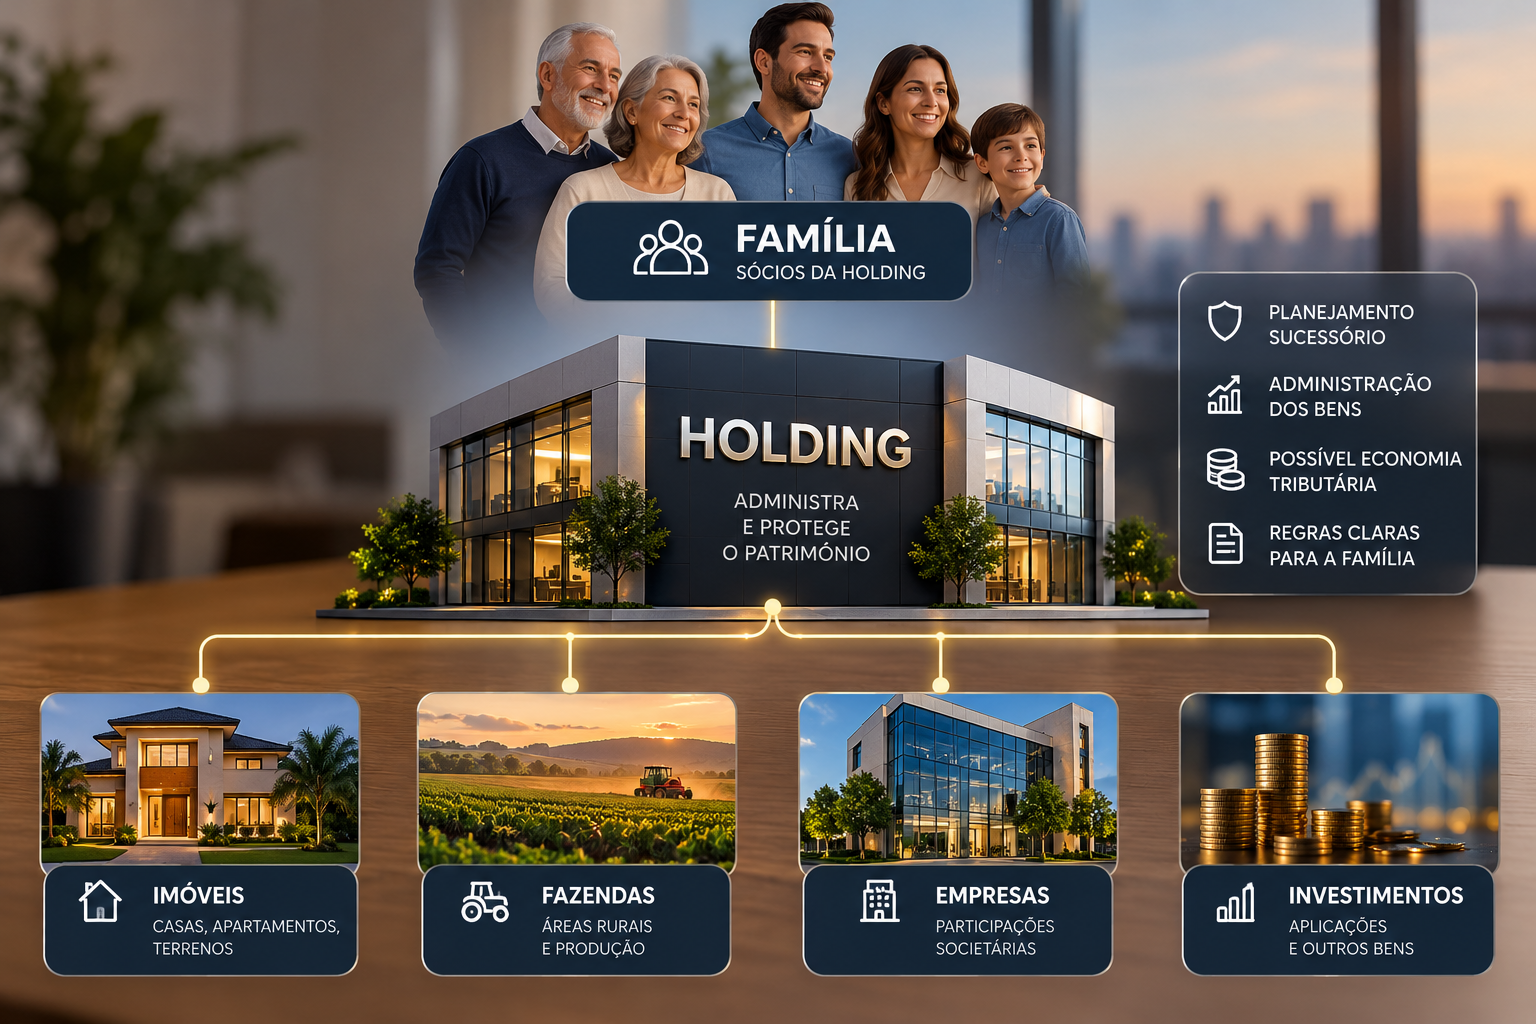
A criação de holdings familiares tem atraído proprietários de imóveis, empresários e famílias que querem administrar seus bens e organizar a transmissão do patrimônio entre gerações. O modelo costuma ser ligado a grandes fortunas, mas não se limita a quem tem milhões em propriedades, já que a viabilidade depende da quantidade de bens, dos objetivos da família e dos custos para abrir e manter a empresa.
Holding é uma pessoa jurídica criada para deter participações em outras empresas ou para administrar bens. Nas holdings patrimoniais e familiares, imóveis, terrenos, fazendas e participações societárias são transferidos para uma sociedade formada com essa finalidade, e os antigos proprietários recebem quotas ou ações, conforme o tipo de empresa escolhido. O artigo 49-A do Código Civil determina que a pessoa jurídica não se confunde com seus sócios e trata essa separação de patrimônios como forma lícita de dividir riscos, o que explica boa parte do interesse pelo modelo.
Um exemplo ajuda. Uma família tem cinco imóveis, três alugados e dois usados pelos próprios parentes. Em vez de manter tudo no nome de cada pessoa, os donos podem avaliar a transferência desses bens para uma holding, que fica com a titularidade dos imóveis transferidos, cuida dos contratos de aluguel e recebe os valores. Os imóveis continuam tendo dono, só que o dono agora é a empresa, enquanto os sócios detêm as participações. As regras de administração, de distribuição de lucros e de venda das quotas vêm da lei e do contrato social.
A sucessão é um dos principais motivos para abrir uma holding familiar. Quando alguém morre, a herança passa aos herdeiros no mesmo instante, de acordo com o artigo 1.784 do Código Civil, e a divisão dos bens costuma exigir inventário, que pode ser feito em cartório quando todos os herdeiros são capazes e estão de acordo, nos termos do artigo 610 do Código de Processo Civil. Com uma holding, os pais conseguem definir antes a participação de cada filho na sociedade, doando quotas e, conforme a estrutura, reservando o usufruto, que mantém com eles o direito de receber os rendimentos. Ainda assim, quotas que permanecem no nome de quem morreu entram em inventário, e a doação em vida não afasta os direitos dos herdeiros previstos em lei.
O principal limite é a legítima. Quem tem herdeiros necessários, como filhos, pais ou cônjuge, só pode dispor livremente de metade do patrimônio, conforme os artigos 1.845 e 1.846 do Código Civil, e a doação que passa dessa metade é nula no que excede, segundo o artigo 549. A doação de pais para filhos também é tratada como adiantamento da herança, pelo artigo 544, e o artigo 548 declara nula a doação de todos os bens sem reserva de renda suficiente para o doador viver. O Superior Tribunal de Justiça aplicou essa proteção em decisão unânime da Terceira Turma, publicada em fevereiro de 2025, ao anular a parte excedente de uma partilha em vida em que um filho recebeu bens de valor muito menor que os entregues ao irmão.
O ITCMD, imposto estadual sobre heranças e doações previsto no artigo 155, inciso I, da Constituição, pode incidir sobre a doação de quotas. A Resolução 9/1992 do Senado fixa em 8% o teto da alíquota, e a Emenda Constitucional 132/2023 incluiu na Constituição a regra de que o imposto seja progressivo conforme o valor transmitido, de modo que as regras de cobrança variam de estado para estado.
A promessa de pagar menos imposto também atrai quem pensa em holding. Uma empresa que administra imóveis alugados pode ter tributação diferente da aplicada aos aluguéis recebidos por pessoa física, mas não existe regra que garanta economia a todos os proprietários, porque o resultado depende do valor dos aluguéis, das despesas, do regime tributário escolhido e da forma de distribuir os lucros. Além disso, o artigo 23 da Lei 9.249/1995 permite levar os bens ao capital pelo valor da declaração de imposto de renda ou pelo valor de mercado, e a escolha pelo valor de mercado pode gerar imposto sobre ganho de capital para o sócio.
O ITBI, cobrado pelos municípios na transferência de imóveis, pede atenção especial. O artigo 156, parágrafo 2º, inciso I, da Constituição afasta o imposto sobre bens levados ao capital de uma empresa, mas ressalva os casos em que a atividade principal da compradora é compra e venda, locação ou arrendamento mercantil de imóveis. O Código Tributário Nacional, no artigo 37, considera principal a atividade que responde por mais de 50% da receita operacional nos dois anos anteriores e nos dois posteriores à aquisição, e para empresas recém-criadas a análise olha os três primeiros anos. A discussão está em saber se essa ressalva vale também quando os imóveis entram na formação do capital.
O Supremo Tribunal Federal analisa o ponto no RE 1.495.108, o Tema 1.348 da repercussão geral. O caso voltou ao plenário em setembro de 2026, com as manifestações das partes, e segue em sessão virtual entre 9 e 19 de outubro. Relatos sobre o julgamento apontam placar parcial favorável à imunidade, só que sem valor de decisão final, e até 14 de outubro o tribunal não havia proclamado resultado nem fixado tese. Em outro julgamento, o Tema 796, o STF já decidiu que a imunidade cobre apenas o valor destinado ao capital social, e o que passar disso pode ser tributado. Cada município tem lei própria sobre o ITBI, e o valor cobrado depende da avaliação do imóvel e da finalidade da empresa.
A separação entre o patrimônio pessoal dos sócios e os bens da empresa é outro atrativo, e a lei de fato reconhece que a pessoa jurídica tem personalidade e patrimônio próprios. Só que essa barreira não protege de forma absoluta contra dívidas, cobranças judiciais e obrigações legais.
O artigo 50 do Código Civil autoriza o juiz a desconsiderar a personalidade jurídica em caso de abuso, que a lei define como desvio de finalidade, quando a empresa é usada para prejudicar credores ou praticar ilícitos, ou como confusão patrimonial, quando falta separação real entre os bens do sócio e os da sociedade, como no pagamento repetido de dívidas de um pelo outro. Nesses casos, as obrigações podem alcançar os bens particulares de sócios e administradores beneficiados pelo abuso.
Quem transfere bens para a holding já devendo mais do que consegue pagar corre outro risco. Pelo artigo 158 do Código Civil, a transmissão gratuita feita por devedor insolvente pode ser anulada pelos credores no prazo de quatro anos, previsto no artigo 178, e o artigo 167 considera nulo o negócio simulado. Criar uma holding apenas para impedir que credores alcancem certos bens, portanto, não garante o resultado e pode terminar em ação judicial.
A constituição de uma holding envolve definir os sócios, redigir o contrato social ou o estatuto, escolher o regime tributário e registrar a empresa na Junta Comercial. A existência legal da pessoa jurídica de direito privado começa com a inscrição do ato constitutivo no registro, conforme o artigo 45 do Código Civil. Para imóveis de valor superior a trinta vezes o maior salário mínimo, o artigo 108 exige escritura lavrada em cartório, e a transferência ainda precisa ser registrada na matrícula do imóvel.
Depois de aberta, a empresa mantém obrigações contábeis e fiscais mesmo quando só administra patrimônio próprio. Esses gastos entram na conta junto com os benefícios esperados, e uma família com poucos bens e sem necessidade de reorganizar a sucessão pode encontrar custos maiores que as vantagens. Já patrimônios com vários imóveis, aluguéis e participações em empresas pedem uma análise mais detalhada.
Fontes consultadas nesta matéria foram a Constituição Federal, o Código Civil, o Código Tributário Nacional, o Código de Processo Civil, a Lei 9.249/1995, a Resolução 9/1992 do Senado e o andamento do Tema 1.348 no Supremo Tribunal Federal, com informações verificadas em outubro de 2026.
Participe da nossa comunidade!
Clique aqui para entrar no grupo do WhatsApp